 Add GTC Bharat on Google
अगर आपकी मासिक सैलरी ₹25,000 है और आप कर्मचारी भविष्य निधि संगठन (EPFO) की कर्मचारी पेंशन योजना (EPS) के सदस्य हैं, तो रिटायरमेंट के बाद मिलने वाली पेंशन का अनुमान लगाना आपके लिए जरूरी है। खास बात यह है कि EPS के सामान्य नियमों के तहत पेंशन की गणना पूरी सैलरी पर नहीं होती। इसमें पेंशन योग्य वेतन, पात्र सेवा अवधि और पेंशन शुरू करने की उम्र अहम भूमिका निभाते हैं।
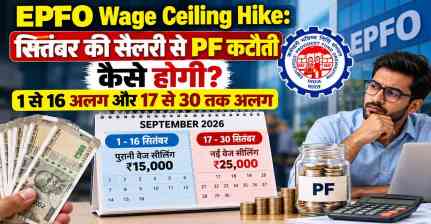
EPFO के अनुसार, पेंशन की सामान्य गणना के लिए फॉर्मूला है: मासिक पेंशन = (पेंशन योग्य वेतन × पेंशन योग्य सेवा) ÷ 70। पेंशन योग्य वेतन की सामान्य अधिकतम सीमा ₹15,000 प्रति माह है।
EPS पेंशन की गणना कैसे होती है?
पेंशन योग्य वेतन आम तौर पर पेंशन शुरू होने से पहले के 60 महीनों के औसत पेंशन योग्य वेतन पर आधारित होता है। वहीं, पेंशन योग्य सेवा से मतलब उन वर्षों से है, जिन्हें EPS के नियमों के तहत पेंशन की गणना में शामिल किया जाता है।
मान लीजिए कि आपकी मासिक सैलरी ₹25,000 है, लेकिन पेंशन योग्य वेतन की गणना में ₹15,000 की सीमा लागू होती है। यदि आपकी पेंशन योग्य सेवा 30 साल है, तो सामान्य फॉर्मूले के आधार पर अनुमानित पेंशन होगी:
₹15,000 × 30 ÷ 70 = **करीब ₹6,429 प्रति माह।
पात्र सदस्य को 58 साल की उम्र में पेंशन शुरू करते समय, 20 साल या उससे अधिक की पात्र सेवा पूरी होने पर, लागू नियमों के अनुसार दो साल का अतिरिक्त वेटेज मिल सकता है। यदि इस उदाहरण में 30 साल की सेवा के साथ दो साल का वेटेज लागू होता है, तो गणना 32 साल के आधार पर होगी।
₹15,000 × 32 ÷ 70 = **करीब ₹6,857 प्रति माह।
यह एक उदाहरण है। वास्तविक पेंशन का निर्धारण आपके सेवा रिकॉर्ड, पेंशन योग्य वेतन और लागू EPS नियमों के आधार पर होगा।
50 साल की उम्र में पेंशन लेने पर कितना मिलेगा?
EPS के पात्र सदस्य कुछ शर्तें पूरी करने पर 50 साल की उम्र से समय से पहले पेंशन शुरू कर सकते हैं। इसके लिए कम से कम 10 साल की पात्र पेंशन योग्य सेवा जरूरी है। हालांकि, सामान्य पेंशन उम्र 58 साल से पहले पेंशन लेने पर राशि में कटौती होती है।
नियमों के मुताबिक 58 साल की उम्र से जितने साल पहले पेंशन शुरू की जाती है, हर साल के लिए 4% की कटौती लागू होती है। यदि सामान्य पेंशन ₹6,857 मानी जाए और पेंशन 50 साल की उम्र में शुरू की जाए, तो आठ साल पहले पेंशन लेने पर अनुमानित कटौती 32% होगी।
इस हिसाब से पेंशन करीब ₹4,663 प्रति माह रह सकती है। यह कटौती सामान्य तौर पर बाद में 58 साल की उम्र पूरी होने पर अपने आप समाप्त नहीं होती।
55 और 56 साल की उम्र में कितनी पेंशन मिलेगी?
अगर आप 58 साल की उम्र तक इंतजार नहीं करना चाहते, तो पेंशन जल्दी शुरू करने से मिलने वाली राशि पर असर पड़ सकता है। ₹6,857 की उदाहरण वाली सामान्य पेंशन को आधार मानें, तो अनुमानित रकम इस तरह होगी:
- 55 साल की उम्र: तीन साल पहले पेंशन लेने पर उदाहरण के हिसाब से 12% कटौती के बाद करीब ₹6,034 प्रति माह।
- 56 साल की उम्र: दो साल पहले पेंशन लेने पर उदाहरण के हिसाब से 8% कटौती के बाद करीब ₹6,309 प्रति माह।
- 58 साल की उम्र: सामान्य पेंशन उम्र पर करीब ₹6,857 प्रति माह, यदि इस उदाहरण में 32 साल की गणना योग्य सेवा लागू हो।
ध्यान रखें कि EPFO की पेंशन गणना में कटौती का प्रभाव क्रमिक आधार पर निकाला जा सकता है। इसलिए ऊपर दिए गए आंकड़े सीधे 4% को जोड़कर निकाले गए अनुमान हैं, न कि किसी व्यक्ति की अंतिम स्वीकृत पेंशन राशि।
58 की बजाय 60 साल में पेंशन शुरू करने पर क्या होगा?
EPS के नियमों के तहत पात्र सदस्य 58 साल की उम्र के बाद पेंशन शुरू करने को अधिकतम 60 साल तक टाल सकते हैं। पेंशन शुरू करने में देरी के प्रत्येक पूरे साल पर 4% की बढ़ोतरी का प्रावधान है। यदि पात्र सदस्य 58 साल की उम्र के बाद भी नौकरी में बने रहते हैं और योगदान जारी रखते हैं, तो लागू नियमों के अनुसार अतिरिक्त सेवा और वेतन को भी गणना में शामिल किया जा सकता है।
यदि 58 साल की उम्र पर उदाहरण वाली पेंशन ₹6,857 है, तो दो साल तक पेंशन टालने पर 8% अतिरिक्त लाभ के आधार पर अनुमानित राशि करीब ₹7,406 प्रति माह हो सकती है। वास्तविक रकम इस बात पर निर्भर करेगी कि सदस्य पेंशन टालने के दौरान नौकरी में बने रहते हैं या नहीं और उनकी पात्र सेवा में क्या बदलाव होता है।
पेंशन शुरू करने से पहले इन बातों का रखें ध्यान
पेंशन का विकल्प चुनने से पहले अपनी पात्र सेवा, औसत पेंशन योग्य वेतन और EPFO रिकॉर्ड की जांच करें। जल्दी पेंशन लेने से नियमित भुगतान पहले शुरू हो सकता है, लेकिन मासिक राशि कम हो सकती है। दूसरी ओर, पेंशन टालने से राशि बढ़ सकती है, मगर इस दौरान अपनी आर्थिक जरूरतों और अन्य आय के स्रोतों को भी ध्यान में रखना चाहिए।
इसलिए ₹25,000 मासिक सैलरी वाले हर कर्मचारी की पेंशन एक जैसी नहीं होगी। सही अनुमान लगाने के लिए अपने सेवा रिकॉर्ड और लागू EPS नियमों के आधार पर गणना करना सबसे जरूरी है।